Una manovra storta in un parcheggio di Montepulciano, un tamponamento in coda all'uscita di Chiusi, uno specchietto che saluta un muretto su una strada bianca verso le cantine. Succede, e quando succede su un'auto che non è tua la prima domanda non è "quanto mi costa": è "e adesso chi chiamo".
La risposta è meno complicata di quanto sembra, perché le regole non cambiano per il fatto che l'auto sia a noleggio. Cambia una cosa sola, ma pesante: c'è un proprietario in più nella catena, e alcune pratiche le deve fare lui. Qui trovi i passaggi in ordine, con i termini di legge e con le cose concrete da fare nei primi dieci minuti, quando l'adrenalina è alta e il telefono è l'unico strumento che hai in mano.
Quello che non cambia e l'unica cosa che cambia
Un incidente con un'auto a noleggio è, per la legge, un incidente come tutti gli altri. Valgono gli stessi obblighi di comportamento, lo stesso modulo di constatazione, la stessa procedura di risarcimento, gli stessi termini per la compagnia.
L'unica differenza sta nell'intestazione della polizza. L'assicurazione è della società di noleggio, non tua. Da questo discende tutto il resto: il danno alla vettura è un danno del proprietario e lo gestisce il proprietario, mentre i danni che hai subito tu restano tuoi e li chiedi tu. Tenere separate le due cose è ciò che evita quasi tutti i pasticci.
I primi dieci minuti: cosa impone il Codice della Strada
L'articolo 189 del Codice della Strada è l'unica norma che devi avere davvero in testa. Dice quattro cose, in questo ordine.
Fermarsi, sempre, se l'incidente è in qualche modo ricollegabile al tuo comportamento.
Prestare assistenza a chi ha subito danni alla persona.
Mettere in sicurezza la circolazione e, compatibilmente con la sicurezza, non modificare lo stato dei luoghi e non disperdere le tracce utili ad accertare le responsabilità.
Fornire le proprie generalità e le altre informazioni utili, anche ai fini risarcitori, alle persone danneggiate. Se non sono presenti, comunicarle nei modi possibili.
Se i danni sono solo alle cose, il comma 3 aggiunge un obbligo pratico spesso ignorato: evitare l'intralcio alla circolazione. In pratica, fotografa la scena com'è, poi sposta il veicolo.
Le sanzioni fanno capire quanto la norma sia seria. Non fermarsi con danni alle sole cose costa da 302 a 1.208 euro, e se il danno ai veicoli è tale da far scattare la revisione prevista dall'articolo 80 si aggiunge la sospensione della patente da quindici giorni a due mesi. Non fermarsi con danni alle persone non è più un illecito amministrativo ma un reato: reclusione da sei mesi a tre anni. Non prestare assistenza a chi è ferito porta la reclusione da uno a tre anni. Violare invece gli obblighi dei commi 2, 3 e 4, cioè la sicurezza, lo sgombero e lo scambio di generalità, costa da 87 a 344 euro.
C'è anche un comma che quasi nessuno conosce ed è molto rilevante dalle nostre parti, dove si viaggia fra campagne e boschi: il comma 9-bis obbliga a fermarsi e ad attivare il soccorso anche quando l'incidente ha causato danno a animali d'affezione, da reddito o protetti. Chi non lo fa rischia da 421 a 1.691 euro.
Il modulo di constatazione amichevole, e perché vale più di dieci telefonate
Il modulo che tutti chiamano CID, e che si chiama più correttamente CAI, Constatazione Amichevole di Incidente, non è un favore che fai all'assicurazione. È un obbligo e, insieme, la tua arma migliore.
L'obbligo lo stabilisce l'articolo 143 del Codice delle Assicurazioni Private: in caso di sinistro fra veicoli assicurati, i conducenti o i rispettivi proprietari sono tenuti a denunciare il sinistro alla propria impresa usando il modulo fornito dalla compagnia, secondo il modello approvato dall'IVASS. Se la denuncia non viene presentata si applica l'articolo 1915 del codice civile sull'omesso avviso di sinistro, con le conseguenze che si porta dietro.
L'arma è nel comma 2 dello stesso articolo. Quando il modulo è firmato da entrambi i conducenti, si presume, salvo prova contraria da parte della compagnia, che l'incidente si sia svolto nelle circostanze, con le modalità e con le conseguenze scritte nel modulo. In parole semplici: quella firma congiunta sposta l'onere della prova dalla tua parte alla loro.
Dall'8 aprile 2026 la constatazione si firma anche dal telefono
È la novità che quasi nessuno ha ancora in agenda, ed è già in vigore. Il Regolamento IVASS n. 56 del 25 marzo 2025, pubblicato nella Gazzetta Ufficiale n. 81 del 7 aprile 2025, ha sostituito il vecchio regolamento ISVAP n. 13 del 2008 e ha riscritto sia il certificato di assicurazione sia il modulo di denuncia.
Per chi guida contano due articoli. L'articolo 11 stabilisce che il modulo può essere compilato su documento cartaceo o informatico, a scelta del conducente o del proprietario. L'articolo 14 obbliga le compagnie a mettere a disposizione applicazioni utilizzabili anche da dispositivi mobili e accessibili via web per compilare il modulo e trasmetterlo in via telematica, con una firma che abbia requisiti di sicurezza non inferiori a quelli della firma elettronica avanzata.
Il regolamento è entrato in vigore il giorno successivo alla pubblicazione e dava alle imprese dodici mesi per adeguarsi all'articolo 14. Quel termine è scaduto l'8 aprile 2026: oggi la tua compagnia deve offrirti lo strumento digitale. Se non riesci a trovarlo, chiedilo: hai diritto in qualunque momento a ricevere il modulo su carta o su altro supporto durevole.
Un dettaglio utile a chi viaggia: l'articolo 12 ammette anche i moduli rilasciati da compagnie estere, purché conformi al modello italiano, e le istruzioni allegate al regolamento accettano un modulo redatto in un'altra lingua se è conforme a questo.
Le due firme che dimezzano i tempi
Qui sta il vantaggio economico più concreto della constatazione amichevole, ed è scritto nero su bianco nell'articolo 148 del Codice delle Assicurazioni e nell'articolo 8 del d.P.R. 254/2006.
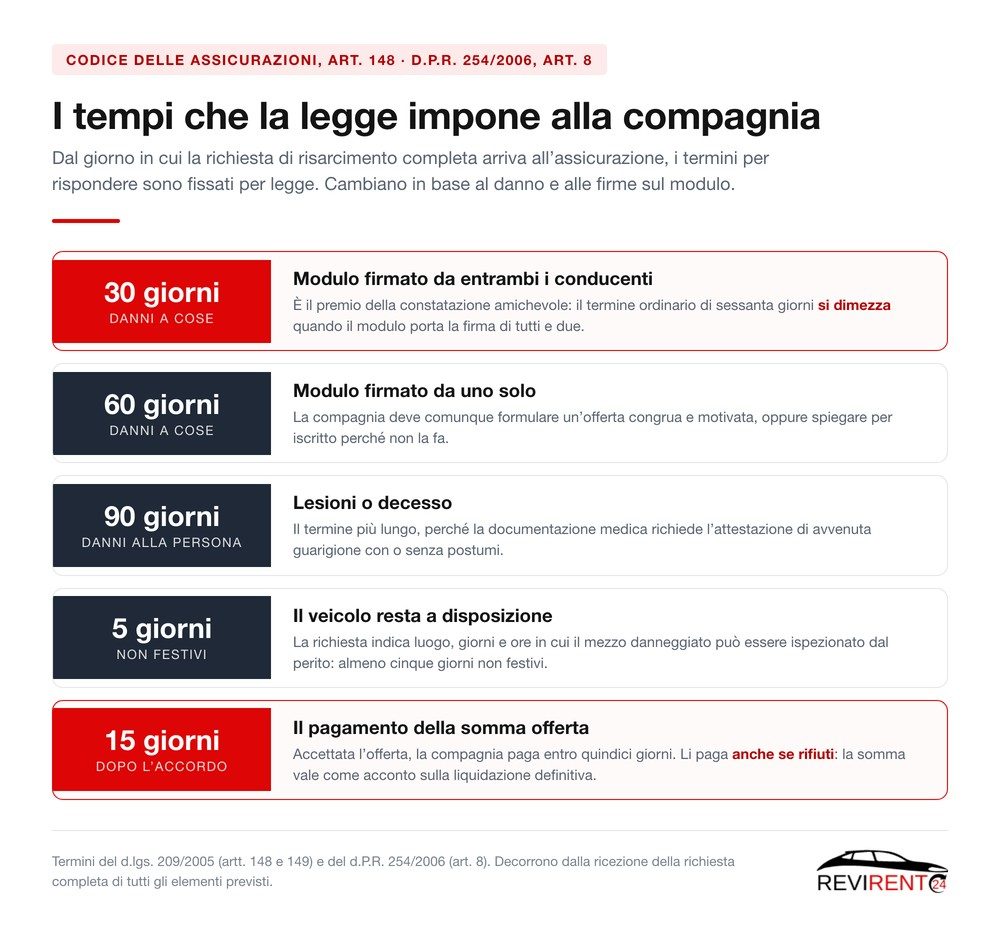
I termini decorrono dalla ricezione della richiesta completa, non dal giorno dell'incidente.
| Situazione | Termine per la compagnia | Norma |
|---|---|---|
| Danni a cose, modulo firmato da entrambi i conducenti | 30 giorni | art. 148 c.1 e art. 8 c.2 lett. c) |
| Danni a cose, modulo firmato da uno solo | 60 giorni | art. 148 c.1 e art. 8 c.2 lett. b) |
| Lesioni personali o decesso | 90 giorni | art. 148 c.2 e art. 8 c.2 lett. a) |
| Pagamento della somma offerta e accettata | 15 giorni | art. 149 c.4 |
Entro quel termine la compagnia deve formulare una congrua e motivata offerta oppure comunicare per iscritto gli specifici motivi per cui non la fa. Non esiste una terza opzione legittima, e il silenzio non è una di quelle.
Due avvertenze pratiche che valgono soldi. La prima: la richiesta deve indicare luogo, giorni e ore in cui le cose danneggiate restano disponibili per l'ispezione del perito, per non meno di cinque giorni non festivi. La seconda, che sull'auto a noleggio riguarda il proprietario ma ti coinvolge nei tempi di riconsegna: il danneggiato può riparare solo dopo lo scadere di quel termine o dopo che il perito ha concluso le operazioni. Chi ripara prima non perde il diritto al risarcimento, ma dovrà documentare tutto con le fatture degli interventi.
Se l'altro conducente non vuole firmare
Capita, e non è una tragedia. Le istruzioni allegate al modulo spiegano esattamente cosa fare: compili integralmente la parte relativa al tuo veicolo, il veicolo A, e per la controparte, il veicolo B, è sufficiente rispondere alla domanda numero 7, cioè i dati del conducente e del proprietario, e indicare alla domanda numero 8 la denominazione della sua compagnia. Dove possibile, rispondi anche alle altre domande.
In quel caso perdi la presunzione e il termine torna a sessanta giorni, ma la denuncia è valida ed è stata presentata. Il resto lo fanno i rilievi, i testimoni, le foto. Per questo vale la pena di prendere sempre il numero di targa, il nome della compagnia e, se ci sono, i recapiti di chi ha visto: le generalità degli eventuali testimoni sono uno degli elementi che il d.P.R. 254/2006 chiede espressamente nella richiesta di risarcimento.
Chi presenta la richiesta, se l'auto è a noleggio
È il punto in cui si sbaglia più spesso. L'articolo 149 del Codice delle Assicurazioni dice che, in un sinistro fra due veicoli identificati e assicurati, i danneggiati devono rivolgere la richiesta di risarcimento all'impresa che ha stipulato il contratto relativo al veicolo utilizzato. Su un'auto a noleggio quel contratto è della società di noleggio.
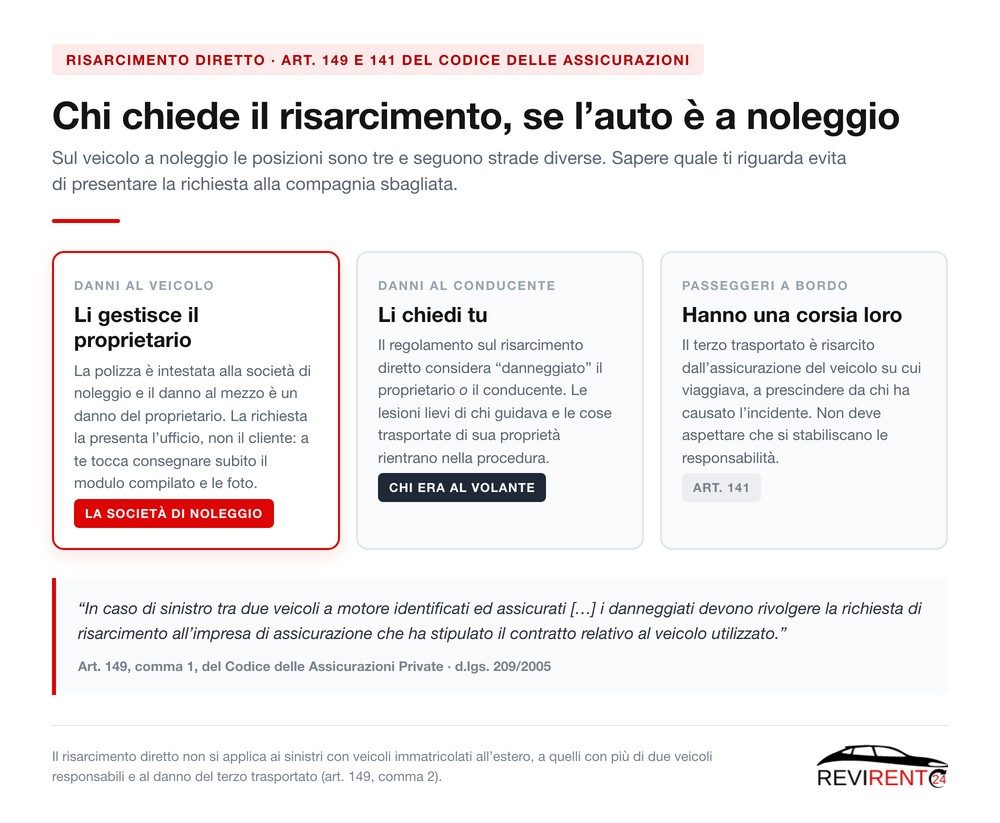
Tre posizioni, tre strade diverse. Confonderle è il modo più rapido per perdere settimane.
Il che non ti taglia fuori. Il regolamento sul risarcimento diretto definisce danneggiato il proprietario o il conducente del veicolo che ha subito danni, e l'articolo 149 comma 2 precisa che la procedura copre i danni al veicolo, le cose trasportate di proprietà dell'assicurato o del conducente e il danno alla persona subito dal conducente non responsabile, se resta entro i limiti delle lesioni di lieve entità.
Tradotto in pratica: il danno alla vettura lo gestisce l'ufficio, la tua slogatura al polso e il portatile che si è rotto nel bagagliaio li chiedi tu. Il tuo compito, nei confronti del noleggiatore, è consegnare subito il modulo compilato, le foto e il verbale se è intervenuta una pattuglia. Prima arrivano, prima parte il conteggio dei giorni.
I passeggeri hanno una corsia tutta loro
Se a bordo c'erano altre persone, la regola è nettamente a loro favore. L'articolo 141 stabilisce che il terzo trasportato è risarcito dall'impresa di assicurazione del veicolo sul quale si trovava, entro il massimale minimo di legge e a prescindere dall'accertamento delle responsabilità, salva solo l'ipotesi del caso fortuito.
Significa che i tuoi passeggeri non devono aspettare che si capisca di chi è la colpa: si rivolgono alla compagnia dell'auto su cui viaggiavano, quindi a quella del noleggio, e la procedura parte subito. Poi sarà quella compagnia a rivalersi su quella del responsabile civile.
Quando il risarcimento diretto non si applica
La procedura rapida ha confini precisi, fissati dall'articolo 149 comma 2 e dal regolamento attuativo. Non si applica quando:
è coinvolto un veicolo immatricolato all'estero, situazione tutt'altro che rara in una zona turistica;
i veicoli responsabili sono più di due, perché il regolamento parla di collisione fra due veicoli identificati e assicurati, senza coinvolgimento di altri veicoli responsabili;
la collisione è avvenuta fuori dal territorio italiano;
si tratta del danno del terzo trasportato, che segue la strada dell'articolo 141 vista sopra.
In questi casi la richiesta va indirizzata alla compagnia del responsabile e i termini restano quelli dell'articolo 148. Cambia il destinatario della raccomandata, non il resto del percorso.
Cosa deve contenere la richiesta perché i giorni comincino a correre
Questo è il motivo numero uno per cui una pratica si impantana: i termini non decorrono dall'incidente, decorrono dalla ricezione della richiesta completa. L'articolo 6 del d.P.R. 254/2006 elenca cosa serve.
| Elemento | Perché serve |
|---|---|
| Nomi degli assicurati e targhe dei due veicoli | Identificano il sinistro nel sistema di compensazione fra compagnie |
| Denominazione delle rispettive imprese | Permette alla tua compagnia di avvisare subito l'altra |
| Descrizione delle circostanze e delle modalità | È la base su cui si applicano i criteri di responsabilità |
| Generalità di eventuali testimoni | Decisiva quando manca la seconda firma |
| Intervento degli organi di polizia | Il verbale sostituisce buona parte della ricostruzione |
| Luogo, giorni e ore per la perizia | Senza questa indicazione l'ispezione non si può organizzare |
Se ci sono lesioni ai conducenti si aggiungono età, attività e reddito del danneggiato, entità delle lesioni, la dichiarazione sulle prestazioni degli enti di assicurazione sociale e l'attestazione medica di avvenuta guarigione con o senza postumi. La raccomandata con avviso di ricevimento resta la forma più sicura, ma il regolamento ammette anche consegna a mano, telegramma, telefax e invio telematico, salvo che il contratto escluda espressamente quest'ultima via.
Franchigia, cauzione e coperture: le voci da guardare prima di partire
Fin qui abbiamo parlato di responsabilità civile verso terzi, che è obbligatoria e copre i danni che causi agli altri. I danni alla vettura che guidi sono un'altra storia e dipendono dal contratto di noleggio, non dalla legge.
Le voci da leggere sono sempre le stesse: l'importo della franchigia, cioè la parte di danno che resta a tuo carico; l'eventuale deposito cauzionale bloccato sulla carta; le coperture facoltative che riducono o azzerano la franchigia; le esclusioni, che di solito riguardano danni a cerchi, pneumatici, sottoscocca, cristalli, interni, chiavi smarrite e guida sotto l'effetto di alcol o sostanze.
Non esiste uno standard di mercato su questi numeri: cambiano da società a società, da veicolo a veicolo e spesso da tariffa a tariffa. Per questo l'unica risposta onesta è quella che ti diamo in ufficio o al telefono, con il contratto davanti, prima di firmare. È una conversazione di tre minuti che vale molto più di qualunque articolo, compreso questo.
Danni senza controparte: parcheggio, grandine, cinghiali
Non tutti i danni nascono da uno scontro. Un graffio trovato al ritorno dalla spesa, una grandinata, un animale selvatico che attraversa al tramonto sulle strade fra le colline sono situazioni frequenti e hanno in comune una cosa: senza un altro veicolo identificato, il risarcimento diretto non c'entra nulla.
Che fare, allora. Fotografa subito il danno con data e ora, annota dove e quando te ne sei accorto e avvisa il noleggiatore nello stesso giorno, non alla riconsegna. Se c'è stato l'intervento delle forze dell'ordine, per esempio per un animale investito, chiedi il numero del verbale. Se il responsabile è ignoto ma esiste, per esempio chi ti ha colpito in sosta ed è andato via, una denuncia alle autorità è il modo per mettere a verbale che il danno non è tuo.
Se l'offerta non arriva, o non basta
I termini servono proprio a questo. Scaduti sessanta giorni dalla richiesta, novanta in caso di danno alla persona, si può agire in giudizio: lo dice l'articolo 145, che per la procedura ordinaria chiede la raccomandata con avviso di ricevimento alla compagnia del responsabile, e per il risarcimento diretto la raccomandata alla propria compagnia con copia per conoscenza all'altra.
Nel risarcimento diretto l'articolo 149 comma 6 aggiunge una regola importante: se la compagnia comunica i motivi che impediscono il risarcimento, oppure non comunica nulla nei termini, oppure non si trova un accordo, l'azione si propone nei soli confronti della propria compagnia. Non devi inseguire l'assicurazione della controparte.
E se un'offerta arriva ma la ritieni bassa, l'articolo 149 comma 5 ti tutela: la compagnia versa comunque entro quindici giorni la somma offerta anche a chi ha comunicato di non accettarla o non ha risposto, e quella somma vale come acconto sulla liquidazione definitiva. Rifiutare non significa restare senza nulla in attesa.
Un'ultima cosa che fa risparmiare: se accetti la somma offerta, sugli importi corrisposti non sono dovuti compensi per consulenze o assistenze professionali diverse da quella medico-legale per i danni alla persona. Lo prevede l'articolo 9 del d.P.R. 254/2006, che impone anche alla compagnia di darti assistenza tecnica nella compilazione della richiesta e di illustrarti i criteri di responsabilità applicati.
La checklist da tenere nel portadocumenti
Stampala, o salvala sul telefono. Sono i dieci minuti che decidono i due mesi successivi.
Fermati e verifica che nessuno sia ferito. Se ci sono feriti, 112 prima di ogni altra cosa.
Metti in sicurezza: triangolo, giubbino, quattro frecce.
Fotografa prima di spostare: posizione dei veicoli, punti di urto, targhe, segnaletica, stato della strada. Poi libera la carreggiata.
Compila il modulo, su carta o dall'app della compagnia, e cerca di ottenere la seconda firma. Vale trenta giorni invece di sessanta.
Raccogli targa, compagnia, nome del conducente e del proprietario dell'altro veicolo, recapiti dei testimoni.
Chiama il noleggiatore lo stesso giorno, anche se il danno sembra minimo.
Conserva copia di tutto: modulo, foto, numero di verbale, nome dell'agente.
Una telefonata risolve metà dei problemi
La parte burocratica l'hai appena letta ed è la stessa per tutti. Quella che cambia davvero l'esperienza è l'altra: sapere che dall'altro capo del telefono c'è qualcuno che conosce la tua pratica e il tuo nome.
Il nostro supporto telefonico è attivo tutti i giorni dalle 8:30 alle 19:00 al numero +39 378 303 5305, e le nostre sedi di Montepulciano, Chiusi e Città della Pieve sono a pochi minuti dalle principali strade della Valdichiana. Se hai avuto un contrattempo, chiamaci prima di muoverti: ti diciamo noi cosa serve e cosa no.
Se invece stai ancora scegliendo l'auto, dai un'occhiata alla nostra flotta e scrivici per qualunque dubbio sul contratto. Sulla stessa linea trovi anche gli approfondimenti su chi paga le multe con l'auto a noleggio, su come funzionano i pedaggi autostradali e su quando serve il permesso internazionale di guida. Le domande più frequenti sul noleggio sono raccolte nella pagina FAQ.
Le norme citate sono il d.lgs. 285/1992 (Codice della Strada, art. 189), il d.lgs. 209/2005 (Codice delle Assicurazioni Private, artt. 141, 143, 145, 148, 149), il d.P.R. 254/2006 e il Regolamento IVASS n. 56 del 25 marzo 2025, nei testi vigenti alla data di pubblicazione di questo articolo. Non sostituiscono il tuo contratto di noleggio né una consulenza legale sul caso concreto.